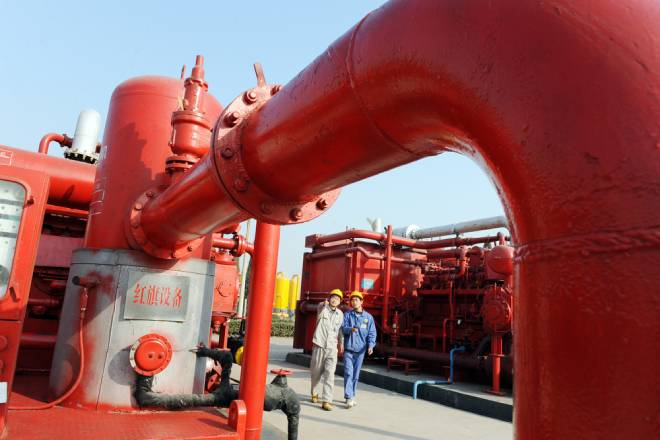
Com gigantescas reservas estatais e uma economia cada vez menos dependente de combustíveis fósseis, país pôde impedir que conflito no Golfo Pérsico ocasionasse disparada internacional dos preços. Ao mesmo tempo, superou seu papel como “fábrica do mundo” e avançou para posição de fornecedora global de máquinas, equipamentos industriais e componentes de alta tecnologia.
O cenário geopolítico e geoeconômico global passa por uma reconfiguração importante, impulsionada pelo reposicionamento estratégico da República Popular da China. Se, nas primeiras duas décadas do século 21, a economia chinesa figurava principalmente como o “centro de montagem do mundo” — exportadora de bens de consumo acabados e de baixo valor agregado —, o ano de 2026 consolida uma transição qualitativa sem precedentes. A China transformou-se na “fábrica das fábricas”, dominando a produção de bens de capital e de insumos intermediários de alta tecnologia, ao mesmo tempo em que converteu sua escala de consumo e suas reservas de commodities em um pivô de estabilização macroeconômica global e de salvaguarda geopolítica.
Durante quase meio século, as análises de risco geopolítico e de economia internacional giraram em torno de dois pressupostos dogmáticos. O primeiro era que a segurança energética das maiores economias ocidentais e asiáticas dependia fundamentalmente do controle militar dos estreitos marítimos do Oriente Médio e da capacidade de regulação de preços exercida pelo cartel da Organização dos Países Exportadores de Petróleo — OPEP. O segundo pressuposto afirmava que a China continental, apesar de sua formidável capacidade fabril, permaneceria vulnerável a sanções ocidentais devido à dependência de insumos tecnológicos críticos do Ocidente, de importações de petróleo e ao foco em produtos finais facilmente tarifáveis.
Os acontecimentos de 2026 solaparam, de forma definitiva, ambas as premissas. Diante da deflagração do conflito militar envolvendo o Irã e da subsequente ameaça de interrupção do tráfego pelo Estreito de Ormuz — por onde transita um quinto do petróleo bruto mundial —, a economia global não entrou em uma espiral hiperinflacionária semelhante à dos anos 1970. A razão central para essa estabilidade surpreendente não residiu no aumento da produção dos países do Golfo ou na ação da OPEP, mas sim na gestão intervencionista e calculada da demanda e dos estoques promovida por Pequim. Ao amortecer os preços do petróleo bruto por meio do direcionamento de suas maciças reservas estatais, a China assumiu, de fato, a governança dos mercados globais de energia.
Simultaneamente, a economia industrial chinesa demonstrou uma metamorfose estrutural. As tarifas e sanções impostas pelas administrações americanas sucessivas não asfixiaram o comércio exterior chinês. Pelo contrário, aceleraram a transição da China da condição de produtora de bens de consumo leves para a de fornecedora dominante de bens de capital, máquinas de precisão, robótica industrial e insumos eletrônicos que abastecem as próprias linhas de montagem do restante do planeta.
Essa duplicidade de poder — a capacidade de absorver e regular choques nos mercados de commodities e a hegemonia sobre a infraestrutura fabril global — inaugurou um novo capítulo na competição geopolítica do século 21.
A Guerra no Irã e a emergência da China como agente regulador do mercado mundial de energia
A crise no Estreito de Ormuz colocou à prova a vulnerabilidade energética da Ásia e do Ocidente. Historicamente, um bloqueio dessa magnitude resultaria em altas cotações do barril de petróleo, com projeções acima de US$ 150 ou US$ 200, o que provocaria recessões severas nas economias importadoras. No entanto, cinco meses após o início do conflito, o barril do tipo Brent permaneceu acomodado na casa de US$ 40 abaixo de suas máximas históricas (atingidas em abril de 2026), registrando até mesmo períodos transitórios de superávit de oferta.
Buscando blindar-se contra potenciais cercos navais ocidentais o governo de Xi Jinping investiu, ao longo da última década, dezenas de bilhões de dólares na criação da maior reserva estratégica de petróleo bruto do planeta.
A explicação para este fenômeno econômico atípico reside na transição da liderança do mercado petrolífero: a China assumiu o papel de agente regulador (swing buyer) do mercado global diante do enfraquecimento da OPEP. Antecipando a instabilidade geopolítica e buscando blindar-se contra potenciais cercos navais ocidentais — particularmente em pontos de estrangulamento como o Estreito de Malaca —, o governo de Xi Jinping investiu, ao longo da última década, dezenas de bilhões de dólares na criação da maior reserva estratégica de petróleo bruto do planeta. Estimativas internacionais indicam que o estoque chinês atingiu entre 1,0 e 1,4 bilhão de barris, superando a Reserva Estratégica de Petróleo dos EUA em cerca de 600 milhões de barris.
Quando o fluxo no Golfo Pérsico foi comprometido, reduzindo a oferta realizável para cerca de 14 milhões de barris por dia (b/d), a China ativou um rigoroso plano de contingência estatal. O país cortou drasticamente suas importações de petróleo bruto — uma queda de 23% a 25% entre março e julho em relação ao ano anterior —, reduzindo suas compras externas para aproximadamente 5,5 milhões de b/d. Para abastecer suas refinarias domésticas e suprir o consumo interno sem pressionar os preços internacionais, Pequim liberou gradualmente seus estoques estatais, restringiu severamente as exportações de derivados de petróleo (como diesel, gasolina e querosene de aviação) e adotou um gerenciamento cirúrgico da demanda industrial.
A capacidade da China de reduzir suas importações de petróleo bruto sem paralisar sua atividade econômica interna não se deve apenas a estoques físicos, mas também ao sucesso de sua política de transição energética. A diretriz de segurança nacional, estabelecida em 2014, desencadeou investimentos massivos em energia renovável, na rede ferroviária de alta velocidade e em veículos elétricos.
Com uma infraestrutura de carregamento abrangente e transporte público eletrificado, a sociedade chinesa demonstrou alta flexibilidade para substituir o consumo de combustíveis fósseis diante de altas de preços.
No primeiro semestre de 2026, cerca de 40% da geração elétrica total da China provinha de fontes renováveis (solar, eólica e hídrica). Além disso, os veículos de nova energia (NEVs) passaram a representar metade de todos os carros novos vendidos no país. Com uma infraestrutura de carregamento abrangente e transporte público eletrificado, a sociedade chinesa demonstrou alta flexibilidade para substituir o consumo de combustíveis fósseis diante de altas de preços. Em setores pesados e químicos, a China recorreu à sua vasta reserva doméstica de carvão, utilizando processos avançados de conversão de carvão em produtos químicos para suprir insumos antes dependentes de petróleo ou gás natural.
Como resultado, o petróleo deixou de ser o ponto fraco, o “Calcanhar de Aquiles”, da segurança chinesa. Em um eventual cenário de escalada militar no Leste Asiático — como um conflito no Estreito de Taiwan —, a China demonstrou ter a capacidade de resistir a embargos navais ocidentais por muitos meses sem entrar em colapso energético, alterando os cálculos de dissuasão do Pentágono e da OTAN.
O Choque Chinês 2.0
Paralelamente à dominância nos mercados de commodities, o modelo industrial da China passou por uma alteração estrutural. Na virada do milênio, a participação chinesa nas cadeias globais de valor baseava-se em custos trabalhistas extremamente baixos e na montagem final de produtos de consumo para marcas estrangeiras. Cidades como Dongguan, no delta do Rio das Pérolas, celebrizaram-se pela produção em massa de calçados, brinquedos e vestuário, e pela montagem primária de eletrônicos.
A China tornou-se a “fábrica das fábricas” global. O motor do boom exportador chinês deixou de ser o envio de roupas ou smartphones acabados para os consumidores ocidentais, passando a focar no fornecimento de bens de capital avançados e insumos intermediários
Nos anos mais recentes, o ecossistema fabril de Dongguan e de outros centros industriais transmutou-se. A China tornou-se a “fábrica das fábricas” global. O motor do boom exportador chinês deixou de ser o envio de roupas ou smartphones acabados para os consumidores ocidentais, passando a focar no fornecimento de bens de capital avançados e insumos intermediários — como robôs industriais, robótica de montagem de circuitos integrados, máquinas-ferramenta operadas por computador (CNC), turbinas e componentes eletrônicos complexos — que sustentam o funcionamento das indústrias em outros países.
Dados aduaneiros de 2026 confirmam a magnitude dessa reviravolta. Enquanto as exportações chinesas de produtos de consumo apresentaram um crescimento modesto de 4% nos primeiros meses do ano, os embarques ao exterior de bens intermediários e de capital saltaram 25% e 12%, respectivamente, no mesmo período. Esse reposicionamento elevou o superávit comercial da China ao patamar recorde de US$ 1,2 trilhão, demonstrando que o ecossistema produtivo do país se tornou imune às tarifas alfandegárias tradicionais impostas pelos EUA e pela União Europeia. Como as tarifas ocidentais incidem quase exclusivamente sobre bens de consumo acabados, a China contornou as barreiras ao comercializar máquinas e componentes necessários para que países terceiros — como México, Vietnã, Brasil e Índia — montem seus próprios produtos.
Essa ascensão fabril não ocorreu por acaso. Ela é resultado direto de uma política industrial de longo prazo, conduzida pelo Estado chinês e consubstanciada em programas de incentivo, como a iniciativa “Pequenos Gigantes”. Por meio dessa estratégia, Pequim canalizou subsídios direcionados, isenções fiscais, crédito subsidiado e acesso prioritário à infraestrutura para milhares de pequenas e médias empresas especializadas em nichos críticos de manufatura avançada.
O resultado prático foi a substituição acelerada de fornecedores estrangeiros por empresas locais e a posterior expansão dessas empresas chinesas nos mercados internacionais. Um exemplo emblemático dessa dinâmica é a comparação comercial com a Alemanha. Historicamente, a Alemanha manteve um superávit comercial estrutural com a China, sustentado pelas exportações de máquinas industriais, automóveis e equipamentos de alta precisão de marcas consolidadas. Em 2026, pela primeira vez na história moderna, a Alemanha passou a importar mais bens de capital avançados da China do que a exportar para o mercado chinês.
Historicamente, a Alemanha manteve um superávit comercial estrutural com a China, sustentado pelas exportações de máquinas industriais, automóveis e equipamentos de alta precisão de marcas consolidadas. Em 2026, pela primeira vez na história moderna, a Alemanha passou a importar mais bens de capital avançados da China do que a exportar para o mercado chinês.
Empresas chinesas dos setores de robótica industrial e automação, como a Topstar e a Dongguan ICT Technology, reportaram crescimentos operacionais expressivos, com expansões de receita superiores a 50% ou 80% ao ano. Seus clientes deixaram de ser apenas empresas locais e passaram a incluir gigantes multinacionais ocidentais e asiáticas, como Samsung, Foxconn, IBM, Honeywell e L3Harris. De forma análoga, no setor de logística pesada, fabricantes chineses de empilhadeiras e veículos industriais capturaram 30% do mercado europeu — triplicando sua participação em relação a 2019 e forçando líderes europeus a fechar parcerias estratégicas defensivas para evitar a perda total de mercado.
Este fenômeno, classificado por economistas europeus e americanos como o “Choque Chinês 2.0”, difere do primeiro choque industrial dos anos 2000. Se a primeira onda afetou principalmente empregos não qualificados na indústria têxtil e de calçados do Ocidente, a segunda onda atinge o coração tecnológico da Europa, da Coreia do Sul e do Japão, ameaçando os setores de maquinário avançado, de química fina, de baterias e de equipamentos elétricos.
Apesar das retóricas de desacoplamento (decoupling) ou de mitigação de riscos (de-risking), o volume de comércio global da China atingiu níveis recordes na metade de 2026. Em julho de 2026, as exportações chinesas surpreenderam analistas ao registrarem alta anual de 24%. O principal catalisador desse surto exportador foi a demanda global desenfreada por infraestrutura e hardware voltados à Inteligência Artificial.
Os embarques chineses de semicondutores, equipamentos de computação e componentes eletrônicos avançados responderam por mais de 10 pontos percentuais do crescimento total das exportações da China. Mesmo no comércio bilateral com os Estados Unidos, registrou-se uma alta contraintuitiva: as exportações chinesas para o mercado americano subiram 17% em julho de 2026, enquanto as importações chinesas de produtos americanos cresceram 15%. A despeito da guerra tarifária, as cadeias de suprimento de tecnologia do ecossistema de IA mantiveram os dois países umbilicalmente interligados.
Mudança no palco de conflito EUA x China
Paralelamente à expansão comercial, o conflito regulatório e de segurança entre Washington e Pequim atingiu novos patamares de sofisticação. A disputa deixou de focar em tarifas punitivas gerais para se concentrar no controle rigoroso de tecnologias de uso duplo (dual-use) e de elos insubstituíveis das cadeias globais de suprimento.
Em resposta à inclusão de 43 empresas chinesas na lista de sanções americanas, sob alegações de uso de trabalho forçado em Xinjiang, e ao banimento imposto pelo Federal Communications Commission (FCC) à importação de robôs e inversores de frequência chineses, o Ministério do Comércio da China decretou uma retaliação cirúrgica. Pequim estabeleceu controles severos de exportação sobre toda a cadeia de suprimentos da indústria de drones — setor no qual empresas chinesas detêm uma dominância quase monopolística global. Pelas novas regras, qualquer envio de drones comerciais ou militares, bem como de seus componentes críticos, motores, sensores e softwares para os EUA passou a ser submetido a uma análise discricionária de segurança nacional, caso a caso.
A manobra demonstrou que a China passou a aplicar aos bens manufaturados de alto valor o mesmo roteiro estratégico já adotado para as terras raras, o gálio e o germânio. Ao restringir o acesso ocidental a insumos e componentes acabados dos quais as indústrias americanas e europeias se tornaram dependentes, Pequim sinalizou sua capacidade de criar gargalos de produção nos setores de defesa e de tecnologia do Ocidente.
Além do controle sobre drones, Pequim sancionou entidades americanas por colaborarem com o FCC e abriu uma investigação de segurança nacional inédita sobre equipamentos de impressão e cópia que utilizam softwares e sistemas operacionais fabricados nos EUA (visando diretamente gigantes como Microsoft e HP). Como observado por analistas financeiros internacionais, o controle de exportações deixou de ser uma medida emergencial e tornou-se a ferramenta padrão da competição entre grandes potências no século 21.
Conclusão
O panorama global de 2026 demonstra que a República Popular da China concluiu com sucesso a primeira fase de sua transição para uma superpotência geoeconômica autônoma. Por meio do acúmulo planejado de estoques de petróleo e da aceleração de sua transição energética interna, Pequim neutralizou sua vulnerabilidade histórica em relação a embargos a commodities e ao poder de barganha da OPEP. Simultaneamente, ao avançar para o topo da cadeia de valor da manufatura global, o país transformou-se no nó central indispensável não apenas para quem consome, mas também para qualquer nação que pretenda produzir bens industriais no século 21.
Contudo, este novo modelo de supremacia traz consigo vulnerabilidades sistêmicas. A dependência chinesa do mercado externo para absorver seu excesso de produção industrial é uma fragilidade estrutural que gera crescentes contestações multilaterais, como evidenciado pelo posicionamento do G-20 em relação aos desequilíbrios e distorções de mercado gerados por Pequim. Nas próximas etapas da disputa geopolítica do século 21, a vantagem estratégica pertencerá aos atores capazes de equilibrar a resiliência tecnológica, a segurança energética e a integração comercial. Para os Estados Unidos e seus aliados, conter a expansão chinesa exigirá mais do que a imposição de tarifas pontuais sobre produtos acabados; exigirá a reconstrução de suas próprias bases fabris de bens de capital e a criação de cadeias de suprimento verdadeiramente redundantes, o que, desde a eclosão da crise provocada pela pandemia da Covid-19, não foram capazes de fazer. Para a China, o desafio consistirá em sustentar sua economia, aumentando o consumo interno, sem desencadear uma reação protecionista coordenada em escala planetária.
Fonte: Jornal da UNESP | Luis Antonio Paulino